

Ziraat Mobil
tarafından T.C. Ziraat Bankası A.Ş.
4,3
- Güvenlik
- 100% Safe
- Kategori
- Finans
- Puanlar
- 4,3
- Fiyat
- Free
- İndir
- 50.00M
Bu uygulama güvenli, güvenilir ve ücretsiz yüklenebilir; herhangi bir risk veya kötü amaçlı yazılım olmadan hızlı indirmeler sunar.
Ekran Görüntüleri
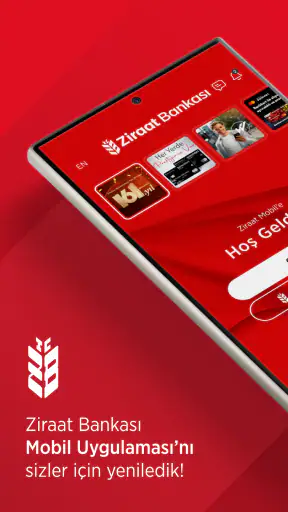
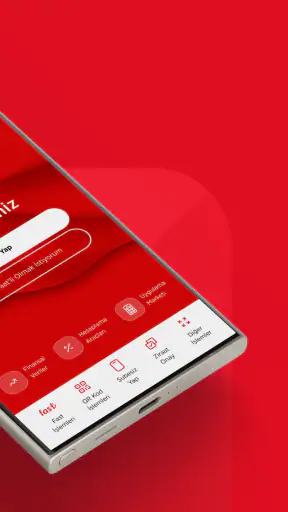
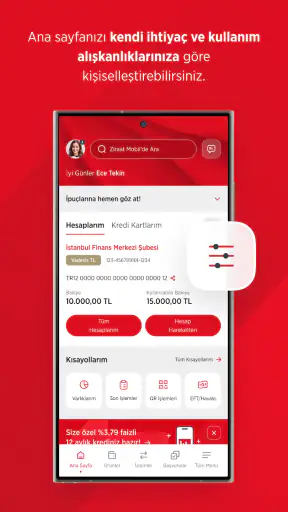
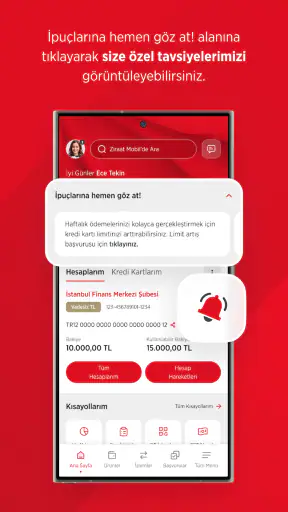
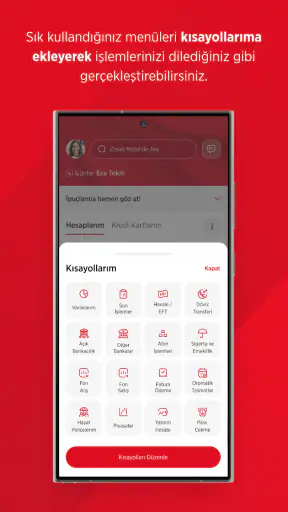
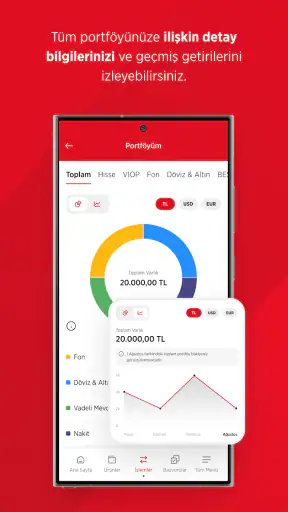
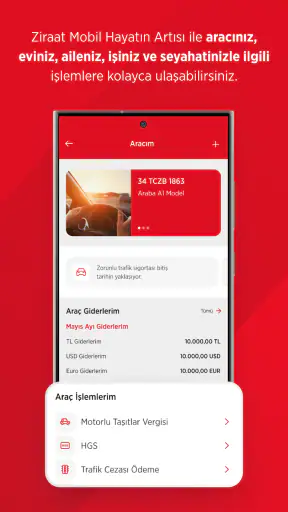
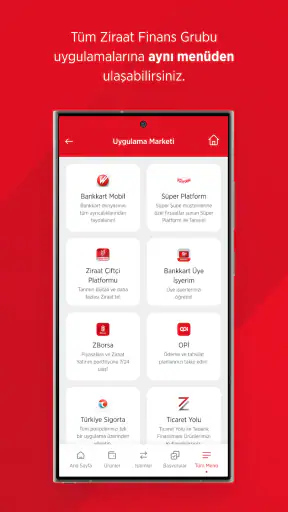
 Analiz eden: Getfullapps
Ziraat Mobil’i kullanırken en belirgin his, bankacılık işlemlerinin telefona taşınmasından çok, bağlantının işlemin her aşamasını ne kadar etkilediğini fark etmek oluyor. Uygulama, Ziraat Bankası müşterilerinin hesap ve kart işlemlerini mobil cihazdan yönetmesine odaklanan bir finans uygulaması. Benim deneyimimde günlük ihtiyaçlar için pratik; fakat mobil bankacılığı yalnızca uygulamayı açıp birkaç saniye içinde sonuç almak şeklinde düşünmemek gerekiyor. İnternet bağlantısı, güvenlik doğrulaması ve işlem ekranlarını dikkatli takip etmek burada deneyimin ayrılmaz parçaları.
T.C. Ziraat Bankası A.Ş. tarafından geliştirilen uygulama ücretsiz sunuluyor ve finans kategorisinde yer alıyor. Mağaza tarafında ortalama puanı 4,3; bu puan 763 bin civarında değerlendirmeye dayanıyor. Ayrıca 50 milyonun üzerinde kuruluma ulaşmış olması, Ziraat müşterileri arasında oldukça yaygın kullanıldığını gösteriyor. Benim için asıl önemli nokta ise bu yaygınlığın, uygulamanın herkese otomatik olarak uygun olduğu anlamına gelmemesi. Ziraat Bankası ile çalışan ve işlemlerini telefondan takip etmek isteyen biri için anlamlı bir araçken, başka bankaların müşterileri açısından doğrudan bir kullanım nedeni bulunmuyor.
Bağlantı, mobil kullanım ve günlük bankacılık deneyimi
Bağlantı, mobil kullanım ve günlük bankacılık deneyimi başlığında, işlemlerin telefonda hangi koşullarda daha rahat ilerlediğine ve bağlantı değiştiğinde nasıl temkinli davranılabileceğine odaklanıyorum. Benim için iyi bir mobil bankacılık alışkanlığı, yalnızca işlemi başlatmayı değil, sonucu doğrulamak için gereken zamanı da hesaba katıyor.
Güne başlamadan önce ihtiyaç ve hazırlık
Ziraat Mobil’den en iyi verimi almak için önce ne yapacağımı belirlemeyi faydalı buluyorum. Sadece hesap hareketlerine göz atacakken transfer ekranlarına girip çıkmak gereksiz; bir ödeme hazırlıyorsam da alıcı ve tutar bilgilerini aceleyle telefon ekranına sığdırmaya çalışmak yerine birkaç dakikalık sakin bir zaman ayırmak daha iyi. Bu küçük ayrım, uygulamayı rastgele kurcalanan bir ekran olmaktan çıkarıp belirli bir işi tamamlamak için kullanılan bir araca dönüştürüyor.
İşleme başlamadan önce bağlantıyı, telefonun erişilebilirliğini ve neyi kontrol edeceğimi netleştirmek özellikle hareket hâlindeyken işe yarıyor. Telefonun şarjı bitmek üzereyse ya da bildirimleri takip etmekte zorlanıyorsam hassas bir işlemi sonraya bırakırım. Böyle bir hazırlık, uygulamanın sunduğu kolaylığı daha kontrollü kullanmamı sağlıyor; ayrıca bağlantı kesildiğinde ne yapacağımı da baştan düşünmüş oluyorum.
İşlem sırasında bağlantı neden bu kadar önemli?
Ziraat Mobil’de bakiye görüntüleme, hesap hareketlerini kontrol etme veya para transferi gibi işlemler için uygulamanın banka sistemleriyle iletişim kurması gerekiyor. Bu yüzden uygulamayı açabilmek ile işlemi tamamlayabilmek aynı şey değil. Zayıf çekim alanında menüler açılmış olsa bile güncel hesap bilgisinin yüklenmesi gecikebilir. Transfer veya ödeme ekranında bağlantı kararsızlaştığında ise kullanıcı işlemin gerçekleşip gerçekleşmediğini anlamak için tekrar kontrol yapmak zorunda kalabilir.
Ben böyle durumlarda aynı işlemi art arda göndermek yerine önce hesap hareketlerini ve işlem geçmişini kontrol etmeyi daha güvenli buluyorum. Özellikle para transferlerinde sabırsızca tekrar denemek, kullanıcının aynı talebi iki kez başlattığını sanmasına veya gereksiz bir belirsizlik yaşamasına neden olabilir. Bağlantı koptuğunda ilk refleks yeniden göndermek değil, önce sonucu doğrulamak olmalı. Bu, uygulamaya özgü bir hata iddiası değil; mobil bankacılıkta bağlantı ile işlem onayının farklı anlarda gerçekleşebilmesinden kaynaklanan önemli bir kullanım alışkanlığı.
Sırada Keşfedilecek Makaleler

Benim Konuşan Angela'm: Kişisel Bakımdan Oyuncu Topluluğuna

8 Ball Pool’da Hata Anında Masa Ne Kadar Dayanıklı?

Google Meet, Mobil Görüşmeleri Android ve iOS’a Göre Şekillendiriyor

Google Play Store: Android’in Dağıtım Kapısını Kim Denetliyor?

iTunes’tan YouTube’a: Video Uygulamaları Oynatmanın Ötesine Nasıl Geçti?

Fortnite Mobil Aksiyonda Nişan Kadar Karar Vermeyi de Ödüllendiriyor
Evde güçlü Wi-Fi kullanırken deneyim genellikle daha rahat ilerliyor. Ancak otobüste, alışveriş merkezinde veya yer altı geçişlerinde mobil veri dalgalandığında birkaç saniyelik beklemeler daha görünür hale geliyor. Uygulamanın işlevsel olup olmadığını değerlendirirken yalnızca ekranların ne kadar hızlı açıldığına değil, bağlantı değiştiğinde kullanıcıya ne kadar kontrollü davranma imkânı verdiğine de bakıyorum.
Hareket hâlindeyken hangi işlemler daha mantıklı?
Telefon üzerinden bankacılık yapmanın en güçlü tarafı, bilgisayar başına geçmeden temel işleri halledebilmek. Örneğin markette ödeme yapmadan önce hesap bakiyesini kontrol etmek, kartla ilgili bir bilgiyi gözden geçirmek veya beklenen bir para girişini takip etmek için bilgisayar açmaya gerek kalmıyor. Ziraat Mobil’in bu senaryolardaki değeri, uzun süreli finans planlamasından çok kısa ve belirli kontrolleri hızlandırmasında ortaya çıkıyor.
Benim önerim, hareket hâlindeyken önce düşük riskli bilgi kontrolü yapmak, para gönderme gibi geri dönüşü daha önemli işlemleri ise bağlantının kararlı olduğu bir anda tamamlamak. Kısa bir bakiye kontrolü ile yüksek tutarlı bir transfer aynı dikkat seviyesini gerektirmiyor. Telefon küçük olduğu için alıcı bilgilerini, tutarı ve açıklamayı aceleyle kontrol etmek masaüstü bankacılığa göre daha yorucu olabiliyor.
Bu noktada ekranın küçük olması yalnızca görsel bir mesele değil. Kullanıcı, banka adı veya hesap bilgisi gibi ayrıntıları hızlıca okuyup geçebilir. Ben transfer öncesinde alıcı bilgisini bir kez değil, özellikle ilk kullanımda iki kez kontrol etmeyi tercih ediyorum. Uygulamanın telefonda bulunması işlemi kolaylaştırıyor; fakat kolaylık, kontrol ihtiyacını ortadan kaldırmıyor.
Mobil veri kullanırken nasıl daha temkinli olunur?
Finans uygulamalarında veri tüketimi genellikle video veya sosyal medya uygulamalarındaki kadar yüksek olmaz; yine de bağlantının sürekli açık tutulması gerekmiyor. Ben Ziraat Mobil’i yalnızca ihtiyaç olduğunda açmayı, işlem bittikten sonra uygulamadan çıkmayı ve ortak ya da güven vermeyen ağlarda hassas işlemler yapmamayı daha doğru buluyorum. Buradaki amaç yalnızca internet paketini korumak değil, işlemi hangi ağ üzerinden yaptığının farkında olmak.
Mobil veri ile işlem yaparken telefonun çekim gücü düşükse, özellikle onay aşamasında acele etmemek gerekiyor. Ekran yükleniyor gibi göründüğünde uygulamayı kapatmak veya arka arkaya dokunmak yerine bağlantının toparlanmasını beklemek daha sağlıklı. Bu küçük alışkanlık, hem gereksiz tekrarları hem de işlem sonucunu sonradan araştırma ihtiyacını azaltıyor.
Veri tasarrufu açısından en kullanışlı yöntem, uygulamayı sürekli açık bırakmak yerine belirli bir iş akışıyla kullanmak: uygulamayı açmak, hesabı kontrol etmek, gerekiyorsa işlemi hazırlamak, bilgileri doğrulamak, onayı tamamlamak ve sonucu tekrar kontrol etmek. Böylece Ziraat Mobil, gün boyunca arka planda takip edilen bir ekran olmaktan çıkıp kontrollü bir bankacılık aracına dönüşüyor.
Bağlantı kesilirse ne yapılmalı?
Mobil bankacılıkta en stresli an, işlem düğmesine bastıktan sonra ekranın yanıt vermemesidir. Böyle bir durumda önce telefonun bağlantısını kontrol ederim; ardından uygulamayı hemen kapatmak yerine birkaç saniye beklerim. Ekran normale dönerse hesap hareketleri veya ilgili işlem alanı üzerinden sonucu kontrol ederim. Aynı işlem için yeni bir talep oluşturmadan önce bu adımı atlamamak önemli.
Sonuç görünmüyorsa, işlemin tamamlandığını varsaymak da tamamlanmadığını düşünmek de doğru değil. Kullanıcı, mevcut hareketleri ve bildirimleri kontrol ederek daha net bir tablo oluşturabilir. Gerekli durumda bankanın resmî destek kanallarına başvurmak gerekir. Burada Ziraat Mobil’in yerine geçmeyen bir nokta var: Uygulama, bankaya erişimi kolaylaştırıyor; bağlantı kaynaklı her belirsizliği tek başına açıklayamayabiliyor.
Bir başka pratik önerim, önemli bir transferden önce alıcı bilgilerini bağlantının güçlü olduğu bir ortamda hazırlamak. İşlemi son anda, örneğin kalabalık bir yerde veya hızlı hareket edilen bir yolculuk sırasında yapmak yerine bilgileri sakin biçimde girmek hata riskini azaltıyor. Bu yaklaşım uygulamanın özelliklerinden çok, uygulamayı doğru koşullarda kullanma biçimiyle ilgili; fakat gerçek hayatta deneyimi ciddi şekilde etkiliyor.
Onaydan sonra paranın izini sürmek
Bir işlemin onay ekranına ulaşması, benim için sürecin sonu değil; sonuç kontrolünün başlangıcı. Transfer veya ödeme yaptıktan sonra ilgili hareketi yeniden incelemek, hangi hesabın kullanıldığını ve işlem kaydının oluşup oluşmadığını anlamaya yardımcı oluyor. Özellikle birden fazla işin peş peşe yapıldığı günlerde, işlemleri zihinde tutmaya çalışmak yerine her birinin sonucunu kendi kaydından kontrol etmek daha güvenilir.
Günlük bir örnek düşünelim: İş çıkışında bir faturayı ödemek istiyorum, ancak yolculuk sırasında bağlantı zayıflıyor. Önce işlemi aceleyle tekrarlamak yerine bağlantının düzelmesini bekler, ardından hareketleri kontrol ederim. Sonuç hâlâ belirsizse bankanın resmî destek yoluna başvururum. Böylece uygulamadan destek alıyorum ama uygulamanın ekranını tek kanıt gibi görmüyorum; gerektiğinde bankayla iletişime geçme adımını da iş akışına katıyorum.
Bu yaklaşım, özellikle telefonla bilgisayar arasında geçiş yapanlar için yararlı. İşlemi telefonda başlatıp sonucu başka bir cihazda ya da daha sonra kontrol ediyorsanız, alıcı ve tutar gibi ayrıntıları kendi notlarınızda güvenli biçimde takip etmek karışıklığı azaltabilir. Hassas hesap bilgilerini gelişigüzel bir yere yazmak doğru olmaz; amaç, işlemin hangi aşamada olduğunu hatırlamak ve aynı talebi yanlışlıkla yeniden oluşturmamaktır.
Güvenlik doğrulaması ile hız arasındaki denge
Mobil bankacılıkta güvenlik adımları bazen işlemi yavaşlatabilir. Ben bunu gereksiz bir engel olarak değil, telefondan yapılan finansal işlemin doğal karşılığı olarak görüyorum. Ancak bağlantı zayıf olduğunda doğrulama ekranlarının geç açılması kullanıcıyı daha fazla zorlayabiliyor. Bu nedenle önemli bir ödeme veya transfer öncesinde telefonun şarjını, bağlantısını ve bildirim alıp almadığını kontrol etmek işe yarıyor.
Telefonunu sık değiştiren, bildirimleri kapalı tutan veya güvenlik doğrulamalarını takip etmekte zorlanan kişiler için uygulama daha zahmetli hissedilebilir. Buna karşılık telefonunu düzenli kullanan, banka bildirimlerini takip eden ve işlem öncesi bilgileri kontrol eden biri için güvenlik ile kullanım kolaylığı arasında makul bir denge kurulabiliyor. Hızlı işlem yapmak ile dikkatsiz işlem yapmak aynı şey değil.
Ortak kullanılan telefonlarda ya da ekran kilidi zayıf cihazlarda mobil bankacılık kullanmak bana göre iyi bir fikir değil. Uygulama ücretsiz ve PEGI 3 yaş derecelendirmesine sahip olsa da bu derecelendirme finansal işlemlerin çocuklar için uygun olduğu anlamına gelmez; yalnızca içerik sınıflandırmasıdır. Bankacılık uygulamasını kullanacak kişinin hesap ve güvenlik sorumluluğunu anlayabilecek durumda olması gerekir.
Kimler için uygun, kimler başka bir seçeneğe bakmalı?
Ziraat Bankası müşterisiyseniz ve hesaplarınızı şubeye gitmeden kontrol etmek istiyorsanız Ziraat Mobil güçlü bir aday. Özellikle sık sık bakiye kontrol eden, kart işlemlerini takip eden veya para transferlerini bilgisayara bağlı kalmadan yapmak isteyen kişiler uygulamadan yararlanabilir. Telefonunu günlük hayatının merkezinde kullanan biri için bankacılık işlemlerini aynı cihazda toplamak belirgin bir rahatlık sağlıyor.
Şubede yüz yüze iletişimi tercih eden, akıllı telefon kullanımı konusunda kendine güvenmeyen veya bağlantısı sık sık kesilen kişiler için uygulama her zaman en iyi seçenek olmayabilir. Bu kullanıcılar, önemli işlemlerde şube ya da bankanın destek kanallarını daha rahat bulabilir. Benzer şekilde, farklı bankalarda çok sayıda hesabı olan biri bütün finansını tek yerde görmek istiyorsa yalnızca Ziraat Mobil yerine çoklu banka takibi sunan bir çözümü değerlendirebilir.
Rakip bankaların mobil uygulamalarıyla karşılaştırıldığında temel fark genellikle arayüzden çok banka ekosisteminde ortaya çıkıyor. Ziraat müşterisi için kendi bankasının hesaplarına doğrudan erişim sunması büyük avantaj; başka bir bankanın uygulamasında aynı bütünlüğü beklemek anlamsız. Buna karşılık bağımsız bütçe uygulamaları harcama analizi ve farklı hesapları bir araya getirme konusunda daha uygun olabilir. Ziraat Mobil’in önceliği, Ziraat Bankası ile günlük bankacılık ilişkisini yönetmek.
Günlük bir senaryoda kullanım
Örneğin hafta sonu alışverişe çıkmadan önce hesabımdaki kullanılabilir bakiyeyi kontrol etmek istediğimi düşünelim. Uygulamayı açıp bağlantının kararlı olduğundan emin olduktan sonra hesabı incelerim. Kartla ödeme yaptıktan sonra işlem hareketini daha sonra tekrar kontrol etmek, bekleyen veya tamamlanan işlemleri ayırt etmeye yardımcı olur. Burada uygulamanın faydası, bankaya ulaşmak için bilgisayar ya da şube aramadan kontrolü telefondan yapabilmem.
Başka bir senaryoda kira veya fatura ödemesi için transfer hazırlarken, işlemi kalabalık bir ortamda aceleyle tamamlamak yerine güvenilir bağlantıya sahip olduğum bir anda yapmak daha doğru. Alıcı bilgilerini girdikten sonra tutarı, hesabı ve açıklamayı kontrol ederim. Onaydan sonra ekranın kapanması veya bağlantının yavaşlaması hâlinde işlemi tekrar göndermeden önce hareketleri incelerim. Bu akış, uygulamadan çok kullanıcının hata önleme disiplinine dayanıyor; Ziraat Mobil ise bu süreci telefondan yürütmeyi kolaylaştırıyor.
Yaygınlık, kullanım süresi ve beklenti
Ziraat Mobil’in 197 bin civarında yazılı değerlendirmeye ve 50 milyonun üzerinde kuruluma ulaşması, uygulamanın uzun süredir geniş bir kullanıcı kitlesi tarafından tercih edildiğini gösteriyor. Uygulama 17 Haziran 2014’te yayımlandı; bu da mobil bankacılığın günlük hayatımıza yerleştiği dönemi uzun süre takip ettiğini düşündürüyor. Ben bu tür yaygınlığı değerlendirirken yalnızca sayıların büyüklüğüne değil, uygulamanın farklı kullanıcı alışkanlıklarına ne kadar uyum sağladığına bakıyorum.
Uzun süredir bankacılık uygulaması kullanan biri, menülerin yerini ve işlem sırasını kısa sürede öğrenebilir. İlk kez kullanacak kişi ise özellikle para transferi gibi işlemlerde ekranları okumaya zaman ayırmalı. Uygulamanın ücretsiz olması deneme eşiğini düşürüyor; fakat finansal işlemlerde “nasıl olsa ücretsiz” yaklaşımıyla davranmak doğru değil. Kullanıcı, uygulamanın sunduğu erişim kolaylığını kendi kontrol sorumluluğuyla birlikte düşünmeli.
Uygulamayı ilk kez açacak birinin aklındaki pratik sorulardan biri, bunun Ziraat müşterisi olmayanlara da yarar sağlayıp sağlamadığı olabilir. Benim açımdan uygulamanın asıl değeri, Ziraat Bankası ile yürütülen bankacılık ilişkisinde ortaya çıkıyor; başka bankaların müşterileri için kendi bankalarının mobil uygulaması daha anlamlı bir başlangıç noktası. Bir diğeri, telefon değiştiğinde uygulamanın kullanıma hazır kalıp kalmayacağıdır. Bu tür durumda bankanın sunduğu doğrulama ve erişim adımlarını izlemek gerekir; güvenlik kontrolünü atlatmaya çalışmak yerine resmî yönlendirmelerle ilerlemek daha doğru.
Benim bağlantı odaklı değerlendirmem
Ziraat Mobil’i bağlantının güçlü olduğu ortamlarda, kısa ve net bankacılık işleri için başarılı buluyorum. Bakiye kontrolü, hesap hareketlerini inceleme ve günlük para yönetimi gibi ihtiyaçlarda telefonun sunduğu erişilebilirlik gerçekten işe yarıyor. Uygulamanın en büyük artısı, Ziraat Bankası müşterisinin bankacılık işlemlerini günlük hareketliliğine uydurabilmesi.
En belirgin sınırlama ise bağlantı sorunlarının finansal işlemlerde sıradan bir bekleme probleminden daha ciddi belirsizlik yaratabilmesi. Mobil veri zayıfken veya doğrulama aşamasında ekran yanıt vermediğinde kullanıcı sakin kalmalı, işlemi tekrar etmeden önce sonucu kontrol etmeli. Bu alışkanlığı edinmeye hazır olmayan kişiler için şube veya bilgisayar üzerinden bankacılık daha rahat olabilir.
Sonuç olarak ben Ziraat Mobil’i, Ziraat Bankası müşterisi olan ve bankacılık işlemlerini telefondan yönetmek isteyenlere öneririm. Uygulama, 50 milyonun üzerindeki kurulumuyla geniş bir kullanım alanına sahip, ücretsiz ve finans kategorisinde konumlanan bir araç. Fakat onu en iyi şekilde kullanmak için güçlü bağlantı, dikkatli bilgi kontrolü ve işlem sonrası doğrulama gerekiyor. Benim için Ziraat Mobil’in gerçek gücü, bankacılığı her yerde yapmak değil; doğru bağlantı ve doğru dikkatle ihtiyaç duyulan anda erişilebilir kılması.
Bu nedenle uygulamayı indirip kullanmadan önce beklentinizi netleştirin: Ziraat Bankası ile günlük işlerinizi telefona taşımak istiyorsanız iyi bir seçenek; bütün bankaları tek ekranda birleştiren kapsamlı bir finans yöneticisi arıyorsanız farklı bir araç daha uygun olabilir. Ziraat Mobil, kendi alanında pratik bir yardımcı olarak değerlendirildiğinde daha anlamlı bir deneyim sunuyor.
Artıları
- Fatura, vergi ve trafik cezası ödemeleri tek uygulamada yapılabilir.
- Karekodla ATM’den kartsız para çekme ve yatırma desteği sunar.
- Döviz, altın ve yatırım hesapları kolayca takip edilebilir.
- Düzenli işlemler için talimat oluşturma seçeneği bulunur.
- Bildirimlerle hesap hareketleri ve kampanyalar anlık izlenebilir.
Eksileri
- Bazı işlemler için ek güvenlik doğrulaması kullanım süresini uzatabilir.
- Yoğun saatlerde giriş veya işlem ekranlarında yavaşlama yaşanabilir.
- Yatırım özellikleri yeni başlayan kullanıcılar için karmaşık gelebilir.
- Bazı bankacılık işlemleri yalnızca mesai saatlerinde tamamlanabilir.
- Uygulamanın tüm özelliklerinden yararlanmak için Ziraat müşterisi olmak gerekir.
Ziraat Mobil hakkında sıkça sorulan sorular
Ziraat Mobil nedir ve hangi işlemler yapılabilir?
Ziraat Mobil, Ziraat Bankası müşterilerinin bankacılık işlemlerini telefon veya tablet üzerinden gerçekleştirmesini sağlayan mobil uygulamadır. Uygulama üzerinden hesap ve bakiye görüntüleme, para transferi, EFT ve havale işlemleri, fatura ödemeleri, kredi ve kredi kartı bilgilerini kontrol etme, yatırım işlemlerini takip etme gibi birçok işlem yapılabilir. Kullanılabilen özellikler müşteri profiline ve bankanın güncel hizmetlerine göre değişebilir.
Ziraat Mobil’i kullanmak güvenli mi?
Ziraat Mobil, bankacılık işlemleri için çeşitli güvenlik katmanları sunar. Girişte müşteri bilgileri ve şifreye ek olarak cihaz doğrulama, SMS onayı veya biyometrik kimlik doğrulama gibi yöntemler kullanılabilir. Buna rağmen uygulamayı yalnızca resmi uygulama mağazalarından indirmek, telefonun işletim sistemini güncel tutmak ve şifreleri başka kişilerle paylaşmamak önemlidir. Banka personeli dahil hiç kimse mobil bankacılık şifrenizi istememelidir.
Ziraat Mobil’e giriş yapmak için ne gerekir?
Uygulamayı kullanabilmek için genellikle Ziraat Bankası müşterisi olmanız ve mobil bankacılık erişiminizin tanımlanmış olması gerekir. İlk giriş sırasında müşteri veya kullanıcı bilgileri, şifre ve bankanın talep ettiği doğrulama adımları istenebilir. Telefon numaranızın bankadaki kayıtlarla eşleşmesi önemlidir. Şifrenizi unuttuğunuzda ya da cihazınızı değiştirdiğinizde uygulamadaki yönlendirmeleri veya bankanın resmi destek kanallarını kullanmanız gerekir.
Ziraat Mobil üzerinden para transferi ve fatura ödemesi yapılabilir mi?
Evet, Ziraat Mobil üzerinden uygun hesaplar kullanılarak havale, EFT ve bankanın desteklediği diğer para transferi işlemleri gerçekleştirilebilir. Ayrıca elektrik, su, doğal gaz, internet, telefon ve benzeri faturalar için ödeme seçenekleri sunulabilir. İşlem öncesinde alıcı bilgilerini, IBAN’ı, tutarı ve ödeme tarihini dikkatle kontrol etmek gerekir. Transfer saatleri, işlem limitleri ve ücretler bankanın güncel kurallarına göre değişebilir.
Ziraat Mobil’i kullanırken ücret veya işlem limiti var mı?
Ziraat Mobil’in indirilmesi ve kullanılması için ayrıca bir uygulama ücreti bulunmayabilir; ancak gerçekleştirilen işlemlere göre bankacılık ücretleri veya masraflar uygulanabilir. EFT, uluslararası transfer, bazı ödeme türleri ve diğer hizmetlerde ücretlendirme görülebilir. Günlük para transferi limitleri de güvenlik ve müşteri tanımlamalarına göre farklılık gösterebilir. İşlemi onaylamadan önce ekranda gösterilen ücret, limit ve işlem detaylarını mutlaka inceleyin.

Ziraat Mobil
Bu site, üçüncü taraf uygulamalar hakkında bağımsız bilgiler sunar ve burada yer verilen hiçbir uygulamayla bağlantılı değildir; bu uygulamaların sahibi, geliştiricisi veya dağıtıcısı da değildir. Uygulama adları, logoları ve ticari markaları ilgili sahiplerine aittir. Geliştirici bilgileri referans amacıyla sunulmuştur; lütfen geliştiriciyle doğrudan mobil@ziraatbank.com.tr üzerinden iletişime geçin, http://www.ziraatbank.com.tr/ adresini ziyaret edin veya http://www.ziraatbank.com.tr/tr/Pages/GizlilikPolitikasi.aspx sayfasını inceleyin.










